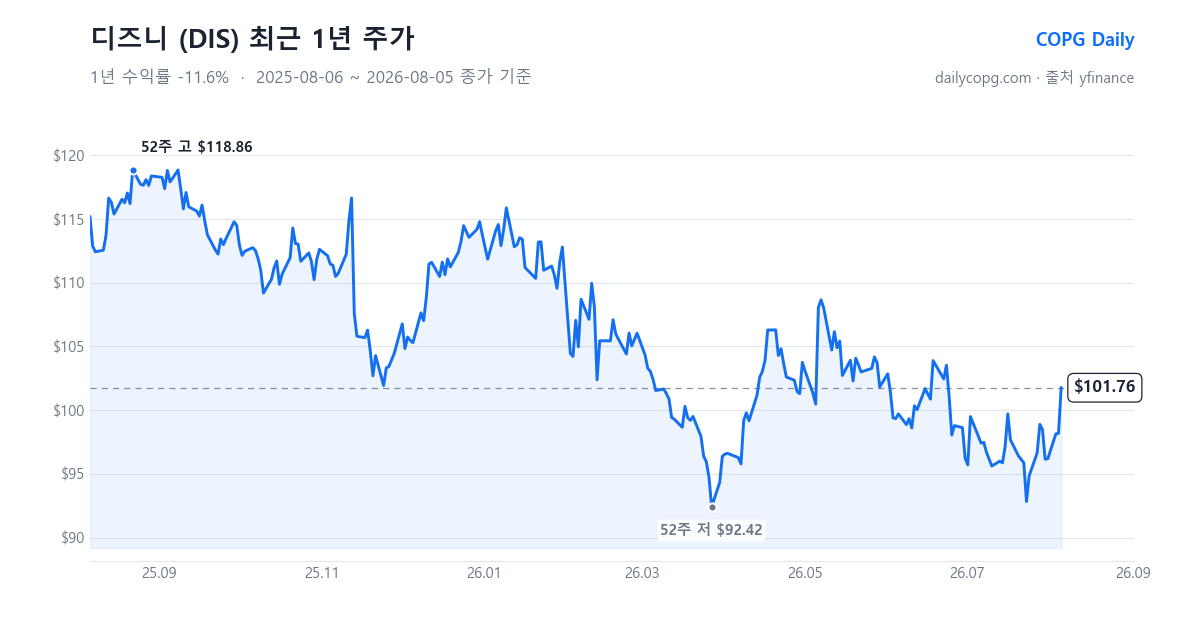
🔄 최신화 (2026-08-05 기준)
- 현재가: $101.76 (2026-08-05 종가) — 본문 기준가($97.67) 대비 +4.2퍼센트
- 밸류에이션: 시총 약 1767억 달러 · 후행 P/E 15.7배 · 선행 P/E 13.6배 · 52주 레인지(장중) $92.19~$119.78
※ 본문 분석은 작성 시점 기준입니다. 위 수치는 최신 시세로 갱신한 것이며, 본문의 사업·재무 분석 자체는 그대로 유효합니다.
분석 요약 (야후 파이낸스 2026-07-17 종가 · Finnhub 기준)
- 현재가: 97.67달러 — 52주 종가 고점(122.94달러, 2025-07-23) 대비 -20.6퍼센트, 3월 저점(92.42달러) 대비 +5.7퍼센트. 연초 대비 -12.7퍼센트, 1년 -19.6퍼센트. 베타 1.41
- 시가총액: 약 1,700억 달러 — 5년간 주가가 거의 반토막 나는 동안 S&P 500은 70퍼센트 이상 상승(심플리월스트리트 집계)
- [최근 실적은 좋았다] 회계 2분기(5월 6일 발표) 매출 252억 달러(+7퍼센트), 조정 EPS 1.57달러(컨센서스 1.49달러 상회). 엔터테인먼트 스트리밍 영업이익 +88퍼센트(5억 8,200만 달러), 영업이익률 10.6퍼센트로 첫 두 자릿수 진입. 테마파크(익스피리언스) 매출 95억 달러·영업이익 26억 달러로 분기 신기록 — 회사 발표·버라이어티
- [신임 CEO] 이번 분기는 조시 다마로 신임 CEO의 첫 분기 — 아이거 시대의 마무리와 테마파크 출신 CEO의 전략 재정비 구간
- [7월 13일 월가의 도발] 웰스파고 — “디즈니가 스트리밍(DTC)에서 손을 떼면 주가가 약 40퍼센트 오를 수 있다”는 보고서 발표(블룸버그). 실사판 ‘모아나’ 흥행 부진과 겹치며 사업모델 재편 논쟁 점화
- 밸류에이션: P/E TTM 15.1배 — S&P 500 평균을 크게 하회. EPS 성장률 TTM +27.6퍼센트, 배당수익률 약 1.3~1.5퍼센트
- [다가오는 이벤트] 회계 3분기 실적 8월 5일(장 마감 후) 발표 예정, 컨센서스 EPS 약 1.88달러(Finnhub 캘린더). 회사 가이드는 FY26 조정 EPS 약 +12퍼센트 성장, FY27 두 자릿수 성장
- 핵심 논점: 실적은 비트, 스트리밍은 흑자, 가이드는 두 자릿수 성장 — 그런데 주가만 P/E 15배다. 시장이 가격에 반영한 것은 ‘숫자’가 아니라 사업모델에 대한 불신이고, 신임 CEO가 그 불신을 걷어낼 수 있는지가 재평가의 조건이다
월트디즈니(NYSE: DIS)는 2026년 미국 대형주에서 가장 극단적인 ‘실적-주가 괴리’를 보여주는 종목이다. 최근 분기 실적은 컨센서스를 상회했고, 만년 적자였던 스트리밍은 영업이익률 두 자릿수에 진입했으며, 회사는 2년 연속 두 자릿수 이익 성장을 가이드하고 있다 — 그런데 주가는 고점 대비 -20퍼센트, P/E 15배에 머물러 있다. 7월 13일에는 웰스파고가 “스트리밍을 접으면 주가가 40퍼센트 오른다”는 도발적 보고서까지 내놨다. 이 글은 괴리의 구조(무엇이 좋아졌고 무엇이 불신받는지)를 분해하고, 신임 CEO 조시 다마로 체제의 첫 시험대인 8월 5일 실적의 관전 포인트를 정리한다.
1. 122달러에서 97달러 — 실적이 아니라 서사가 무너진 하락
주가는 2025년 7월 23일 122.94달러를 찍은 뒤 1년 내내 흘러내려 3월 27일 92.42달러까지 밀렸고, 지금도 저점 부근(+5.7퍼센트)을 벗어나지 못하고 있다. 이 구간에서 분기 실적은 대체로 컨센서스를 상회했다는 점이 이 종목의 역설이다. 하락의 재료는 숫자가 아니라 서사였다 — 극장 개봉작의 흥행 편차(최근에는 실사판 ‘모아나’의 박스오피스 부진이 상징적 장면이 됐다), 전통 TV(리니어) 사업의 구조적 침식, 그리고 스포츠 중계권 비용 상승 속 ESPN 스트리밍 전환의 불확실성이다(야후 파이낸스·심플리월스트리트). 5년 누적으로 보면 격차는 더 극적이다 — 주가가 거의 반토막 나는 동안 S&P 500은 70퍼센트 이상 올랐다. 시장은 ‘디즈니의 IP는 위대하지만 그 IP로 돈 버는 구조가 고장났다’는 가설을 가격에 반영해 온 것이다.
2. 숫자는 반박한다 — 스트리밍 흑자와 테마파크 신기록
그 가설에 대한 회사의 반박이 5월 6일 회계 2분기 실적이다. 매출 252억 달러(+7퍼센트), 조정 EPS 1.57달러(컨센서스 1.49달러 상회). 핵심은 두 가지다. 첫째, 스트리밍의 수익화 — 엔터테인먼트 DTC(Disney+·Hulu) 영업이익이 +88퍼센트 늘어난 5억 8,200만 달러로, 영업이익률 10.6퍼센트를 찍으며 처음 두 자릿수에 진입했다. 회사는 연간 기준으로도 10퍼센트 이상 마진을 유지하겠다고 밝혔다(버라이어티·CNBC). ‘스트리밍은 밑 빠진 독’이라는 2022~2024년의 서사는 숫자로는 이미 반박된 상태다. 둘째, 테마파크의 체력 — 익스피리언스 부문(테마파크·크루즈·소비자 제품)은 매출 95억 달러(+7퍼센트), 영업이익 26억 달러(+5퍼센트)로 둘 다 회계 2분기 기준 신기록이었다. 크루즈 신규 선박 투입 등 확장 사이클도 진행 중이다. 이를 근거로 회사는 FY26 조정 EPS 약 +12퍼센트, FY27 두 자릿수 성장 가이드를 유지했다.
3. 웰스파고의 도발 — ‘스트리밍 출구’ 시나리오의 계산법
7월 13일 웰스파고 보고서는 이 종목의 논쟁 지형을 잘 보여준다. 요지는 디즈니가 소모적인 범용 스트리밍 경쟁(넷플릭스·아마존과의 정면 대결)에서 물러나 IP 라이선싱과 테마파크·체험 중심으로 구조를 다시 짜면, 콘텐츠 투자 부담이 줄고 이익의 질이 개선돼 주가가 약 40퍼센트 재평가될 수 있다는 것이다(블룸버그). 이는 사실상 ‘디즈니의 스트리밍 자산 가치가 현재 주가에 마이너스로 반영돼 있다’는 주장과 같다. 반론도 만만치 않다 — 스트리밍이 막 흑자 궤도에 오른 시점에 출구를 논하는 것은 시기상조이고, ESPN의 스트리밍 전환(NFL 등 스포츠 중계권과의 결합)은 오히려 디즈니가 가진 마지막 성장 옵션이라는 시각이다(심플리월스트리트·사흠캐피털). 신임 CEO 다마로가 테마파크 부문 출신이라는 점 때문에 ‘체험 중심 재편’ 시나리오에 힘이 실리는 측면도 있다 — 8월 5일 실적 콜에서 자본 배분(콘텐츠 vs 파크)에 대한 그의 언어가 그래서 중요하다.
4. 리스크 — 리니어의 침식 속도, 콘텐츠 슬럼프, 소비 둔화
① 리니어 TV. ABC·케이블 채널의 광고·수신료 수익은 구조적으로 줄고 있다. 스트리밍 흑자가 리니어 감소분을 상쇄하는 속도의 경주인데, 아직은 상쇄가 완전하지 않다. ② 콘텐츠 흥행. ‘모아나’ 실사판 부진이 보여주듯 극장 IP 재활용 전략의 한계 논쟁이 진행 중이다 — 콘텐츠 슬럼프가 길어지면 스트리밍 가입자·파크 방문 수요까지 연쇄로 영향을 받는 것이 디즈니 플라이휠의 양날이다. ③ 소비 둔화. 테마파크는 경기소비재적 성격이 강하다 — 미국 소비가 꺾이면 신기록 행진 중인 익스피리언스 부문이 첫 번째로 타격받는다. 베타 1.41이라는 수치가 말하듯 이 종목은 시장 하락 국면에서 더 크게 빠지는 성격을 유지하고 있다. ④ 스포츠 중계권 비용. ESPN 전략의 성패는 중계권 인플레를 감당할 수익 모델 구축에 달려 있고, 이는 아직 증명 전이다.
5. 관전 포인트 — 8월 5일, 다마로의 언어를 들어라
체크리스트는 네 가지다. ① 스트리밍 마진 — 10.6퍼센트가 일회성이 아니라 연간 10퍼센트+ 궤도임을 재확인하는지. ② 익스피리언스 예약 지표 — 파크 예약·크루즈 선복률에서 소비 둔화 신호가 있는지. ③ 자본 배분에 대한 신임 CEO의 코멘트 — 콘텐츠 투자 축소, IP 라이선싱 확대, ESPN 전략 등 웰스파고식 재편 시나리오에 대한 입장. ④ FY27 두 자릿수 성장 가이드의 유지 여부. 가격 좌표로는 아래로 92~93달러(3월 저점이자 52주 저점)가 최후 지지선, 위로는 103~105달러(5~6월 반등 고점대)가 1차 저항이다. 저점 부근에서 P/E 15배라는 좌표는 ‘나쁜 뉴스가 상당 부분 반영된 가격’이라는 해석을 허용하지만, 92달러 이탈 시나리오에서는 손절 기준을 명확히 하고 접근하는 것이 안전하다. 스트리밍 경쟁 구도의 반대편 사례로는 메타 플랫폼스(META) 분석에서 다룬 광고 기반 모델과의 비교가 참고가 된다.
함께 보면 좋은 분석
- 실적 발표 다음 날 52주 신저가, 넷플릭스(NFLX): -45% 하락이 팔고 있는 것은 실적이 아니라 신뢰다
- 남는 AI 컴퓨팅을 팔겠다는 메타(META): 매그7 최저 밸류에이션과 1,450억 달러 청구서
- Iridium Communications(IRDM) 심층분석: 66기 LEO 위성, DoD 25년 관계, 위…
- 1년 만에 주가 두 배, 알파벳(GOOGL): ‘AI 패배자’의 재평가와 1,900억 달러짜리 청구서
자주 묻는 질문 (FAQ)
Q. 디즈니는 실적이 좋은데 왜 주가가 계속 약세인가요?
A. 시장이 가격에 반영한 것이 분기 숫자가 아니라 사업모델에 대한 불신이기 때문이다. 리니어 TV의 구조적 침식, 극장 콘텐츠의 흥행 편차, ESPN 전환의 불확실성이 ‘이익의 질’에 대한 의심으로 이어져 있다. 최근 분기 실적 비트와 스트리밍 흑자 전환에도 P/E 15배에 머무는 이유다.
Q. 웰스파고의 ‘스트리밍 철수’ 주장은 현실성이 있나요?
A. 완전 철수보다는 자본 배분 재편 논쟁으로 읽는 것이 정확하다. 웰스파고는 범용 스트리밍 경쟁에서 물러나 IP 라이선싱·체험 중심으로 재편하면 주가가 약 40퍼센트 재평가될 수 있다고 주장했다(블룸버그 보도). 스트리밍이 막 흑자에 진입한 시점이라 실제 철수 가능성은 낮게 보는 시각이 많지만, 신임 CEO가 테마파크 출신이라는 점에서 투자 우선순위 조정 가능성은 열려 있다.
Q. 스트리밍은 정말 돈을 벌기 시작한 건가요?
A. 숫자로는 그렇다. 회계 2분기 엔터테인먼트 스트리밍(Disney+·Hulu) 영업이익이 전년 대비 +88퍼센트 늘어난 5억 8,200만 달러였고, 영업이익률은 10.6퍼센트로 처음 두 자릿수에 진입했다. 회사는 연간 기준 10퍼센트 이상 마진 유지를 가이드하고 있다. 다만 넷플릭스 대비 마진 격차는 여전히 크고, 디즈니는 가입자 수 공개를 중단해 성장의 질을 외부에서 검증하기는 어려워졌다.
Q. 지금 P/E 15배면 매수 기회인가요?
A. 조건부다. 52주 저점(92달러대) 부근 + P/E 15배라는 좌표는 악재가 상당 부분 반영된 가격이라는 해석을 허용한다. 다만 ‘싸다’가 촉매는 아니다 — 8월 5일 실적에서 스트리밍 마진 유지, 파크 예약 지표, 신임 CEO의 자본 배분 방향 중 하나 이상이 긍정적으로 확인되는 것이 재평가의 트리거이며, 92달러 이탈 시 추세 하단이 열린다는 리스크를 전제로 접근해야 한다.
데이터 출처: 시세·수익률은 야후 파이낸스 시세(2026-07-17 종가 기준), 밸류에이션 지표는 Finnhub 집계, 실적·뉴스는 회사 공시 및 보도(회계 2분기 실적 8-K(SEC), 2분기 실적(CNBC), 스트리밍 흑자와 다마로 첫 분기(Variety), 웰스파고 보고서(Bloomberg), 스트리밍 압박과 밸류에이션(Simply Wall St), 7월 매수 논쟁(The Motley Fool))를 출처로 합니다. 시점에 따라 수치가 달라질 수 있습니다.